GENIUS Act 生效倒计时:OCC 最终规则改了什么?

 设为Google首选来源
稳定币的生意经,要按 OCC 的《GENIUS Act》实施最终规则重算了。
撰文:KarenZ,Foresight News
2026 年 10 月 21 日,美国货币监理署(OCC)公布《GENIUS Act》实施细则最终规则(Final Rule),明确最终规则将于 2027 年 1 月 18 日生效。对于希望在美国发行稳定币的企业,许可、储备、赎回与资本要求,开始进入有明确期限的落实阶段。
最终版呈现出一套有松有紧的安排:储备配置获得更多灵活性,资本底线持续适用,大额赎回的自动延期被取消,部分第三方收益安排的违规推定也被删除。这些调整将如何影响银行系发行方与加密原生公司的竞争,以及 USDC、Open USD 和 USDT 各自的合规路径,是规则落地后更值得追踪的问题。
美国财政部长贝森特(Scott Bessent)在公告中,正如 1863 年推动的《国家货币法》为银行发行货币建立了全国性框架,GENIUS Act 则为数字时代的支付稳定币建立了联邦监管框架。
从法案到执行,OCC 补上了哪些细则?
先厘清一点,GENIUS Act 的落地并非一蹴而就,是美国国会于 2025 年通过、总统于同年 7 月 18 日签署的《指导与建立美国稳定币国家创新法案》(Guiding and Establishing National Innovation for U.S. Stablecoins Act)。OCC 此次发布的是该法案授权其制定的实施规则,适用于其监管权限范围内的发行商及部分相关托管活动。与《银行保密法》、反洗钱及制裁有关的配套要求,将由 OCC 协调财政部另行制定规则。
OCC 表示,此次规则制定收到了来自加密公司、社区银行、行业组织和学术界等各方的数百份意见。
对行业而言,最重要的变化,是监管从法律框架和原则性要求,进一步走向具体的申请、报告和监督流程。
谁能发行稳定币,开始有更明确的准入门槛
GENIUS Act 的核心制度之一,是建立获准支付稳定币发行商制度。自生效日起,在美国发行支付稳定币,原则上必须成为获准的支付稳定币发行商。
OCC 负责监管的主体包括全国性银行及相关子公司、联邦合格支付稳定币发行商、部分州合格发行商,以及符合适用条件的外国发行商等。其他发行商可能由美联储、联邦存款保险公司(FDIC)或州监管机构负责,具体取决于机构性质和法定监管权限。
眼前的关键是申请衔接。截至 10 月 22 日,OCC 尚未开放申请,仍待美国管理和预算办公室(OMB)批准申请表的信息收集。根据 OCC 的指引,符合条件、且在 2027 年 1 月 18 日或之前已有实质完整申请待审的发行商,可以向 OCC 申请最长 12 个月的豁免。豁免并非自动生效,OCC 将逐案审查;目前,监管机构预计主要针对申请仍在审批中的发行商,考虑豁免事先批准要求,以减少新规生效后、申请尚未获批所造成的业务中断。
储备、赎回和报告:把「1 美元承诺」变成可监督的制度
GENIUS Act 要求支付稳定币发行商维持至少 1:1 的可识别储备资产,并限定合格储备的范围,包括现金、符合要求的存款、短期美国国债及法案允许的其他资产。支付稳定币也不等同于银行存款,持有人不能仅因持有稳定币,就认为自己享有联邦存款保险。
OCC 最终规则进一步明确了及时赎回的操作要求,并将通常赎回时限设定为不超过两个工作日。具体起算时间、必要的客户核验条件,以及何时视为完成赎回,应以最终规则中的相关条款和发行商公开披露的赎回政策为准。
报告制度也进一步细化。OCC 还拟要求相关发行商提交周度稳定币活动与储备报告,以及季度财务状况和收入报告。修订后的表格仍在征求意见并等待 OMB 批准;若获批,相关报告要求拟分别从 2027 年 1 月 25 日的周报报告日和 3 月 31 日的季报报告日起实施。
OCC 最终规则有哪些关键变动?
这里比较的是 OCC 草案与最终版。相关调整主要包括以下四项:
第一,保留发行人收益禁令,移除部分第三方安排的「可反驳推定」。
GENIUS 法案规定,获准支付稳定币发行商及符合相关法定条件的外国支付稳定币发行商,不得仅因持有人持有、使用或保留支付稳定币,向其支付任何形式的利息或收益,包括现金、代币或其他对价。OCC 最终规则保留了这项禁令,并未放开发行人基于上述原因直接向持币人付息。
草案曾对满足特定条件的关联方及第三方收益安排设置「可反驳推定」:先推定触及禁令,再允许发行人提交材料反驳。最终版删除了这一机制,改由 OCC 在申请审查和持续监管中检查具体安排,并对违反或规避禁令的交易采取行动。
更换付款主体并不能自动避开禁令。OCC 明确指出,如果代理人代表发行人,仅因持有人持有、使用或保留稳定币而支付利息或收益,仍属于禁止范围。其他第三方奖励安排须结合实际付款关系和支付原因判断。
第二,储备安排更灵活。
OCC 草案曾提出两种备选方案。方案 A 以原则要求为基础,要求发行人分散储备、管理集中度风险,同时提供可自愿选择的量化「安全港」:满足全部安全港条件,即视为符合该项要求;不选择安全港的发行人,仍须满足原则要求。方案 B 则直接将方案 A 安全港里的那些量化指标设为强制要求。两套方案涉及的量化参数均包括至少 10% 的指定即时可用资金、至少 30% 的五个工作日流动性,以及不超过 20 天的储备组合加权平均期限等。
最终版结合了两者:保留方案 A 的原则要求,同时纳入经过调整的强制指标,将指定即时可用资金的最低比例设为 5%,删除 30% 的五日流动性和 20 天加权平均期限指标,并增加压力测试、要求必要时持有额外储备缓冲。因此,发行人获得了更多配置空间,但达到 5% 等数字底线,并不代表已经履行全部储备管理义务。
第三,500 万美元最低资本要求延伸至持续经营阶段。
OCC 最终规则保留了 500 万美元最低资本底线,并将其从新获批发行商的初期阶段延伸至持续经营阶段。新设发行商的资本要求取其许可条件指定金额与 500 万美元中的较高者;进入持续经营阶段后,发行商仍须维持与自身业务规模和风险相适应的资本,且不得低于 500 万美元。
需要注意的是,这笔钱并非用于支持稳定币兑付的储备资产。OCC 还要求相关发行商另行准备相当于 12 个月总运营费用的运营后备资产,以应对经营中断等情况。三项要求各有用途,不能相互替代。
第四,大额赎回不能自动延期。
草案原拟在赎回激增时,将期限自动延至七个自然日。最终版取消这一机制:若单一品牌稳定币在一个 24 小时期间收到超过其未偿发行价值 10% 的赎回请求,发行人须在 24 小时内通报 OCC;如需延长赎回期限,须另行申请,由 OCC 决定是否批准。
这些调整为储备配置留出了更多空间,也对发行人的持续经营和兑付能力提出了更明确的要求:既要维持必要的资本和运营后备资产,也要提前做好流动性安排和赎回预案,以应对短时间内集中的兑付需求。
银行和加密原生公司,各自要补哪块短板?
从上述经营要求看,银行已有的合规、托管和企业客户体系,可以成为参与稳定币业务的基础。但取得发行资格之后,仍要解决支付产品、渠道接入和实际使用需求。
加密原生公司则需要将链上技术和分销能力,与持续兑付、资本管理和监管报告相衔接。部分成熟发行方已经具备相应体系,调整幅度需要逐家判断。对于规模较小的公司,资本、系统和报告要求可能形成更明显的固定成本压力;是否因此推高市场集中度,还要观察实际进入和退出情况。
第三方奖励的竞争尤其敏感。美国银行家协会(ABA)担心,稳定币发行方可能通过关联方、交易平台或其他分销伙伴,间接向持币人提供与利息类似的收益,吸引客户将银行存款转为稳定币,削弱银行支持地方放贷的资金来源。该协会总裁兼 CEO Rob Nichols 批评,OCC 删除针对部分第三方收益安排的原拟措施,会让加密平台延续既有奖励模式。他认为,监管应提前防范存款流失风险,不应等经济损害出现后再采取行动。
不过,美国白宫经济顾问委员会(CEA)在 2026 年 4 月发布的《稳定币收益禁令对银行贷款的影响》报告中指出,稳定币规模扩大,并不必然导致银行体系的存款等额减少。例如,客户从 A 银行转出资金购买稳定币,发行方再用这笔钱向交易商购买国债;如果交易商将卖债所得存入 B 银行,资金便在银行之间转移。因此,评估稳定币对银行的影响,需要进一步观察资金流向、存款性质及不同银行承受的融资压力。
USDC、USDT、Open USD,各自如何衔接新规?
银行与加密原生公司的能力差异,落到具体产品上,就是如何取得发行资格、管理储备,以及安排渠道合作和奖励。USDC、Open USD 与 USDT 都需要面对这些要求,但结合现有披露,各自值得关注的环节有所不同。
Circle 披露的 USDC 储备包括银行存款、短期国债和隔夜国债逆回购,并已有定期披露及月度第三方鉴证。这些安排为适应新框架提供了业务基础,接下来仍需观察实际发行主体如何相关经营要求的衔接。
值得一提的是,2026 年 2 月,Circle 获 OCC 批准设立国家信托银行,将为 USDC 提供联邦监管托管服务。不过,USDC 发行与信托银行托管属于不同业务,不能仅凭这张银行牌照,就认定 USDC 已取得 GENIUS 框架下的发行许可。
对于 USDT,重要问题之一是如何衔接美国市场准入。若通过境外发行人路径进入美国市场,需要满足财政部对其监管制度的可比性认定、OCC 注册,以及美国客户赎回流动性等条件。评价这条路径能否走通,需要观察具体认定和注册进展。
与此同时,Tether 已作出产品层面的区分。其面向美国市场的 USAT 由 Anchorage Digital Bank 发行,并按 GENIUS 框架设计;USDT 则继续面向全球市场。分析 Tether 的美国布局,需要分别考察 USAT 与 USDT 的发行和准入安排,USAT 的银行发行模式不会自动赋予 USDT 相同资格。
Open USD(OUSD)则提供了观察奖励模式的具体案例。笔者曾在《Open USD 刚组局,Circle 股价先跌为敬》一文中表示,Open USD 运营方 Open Standard 计划把储备资产产生的全部收益分配给采用和分发 Open USD 的合作伙伴(只扣除一小部分管理费用于覆盖运营成本)。Open Standard 是一家独立公司,OUSD 的实际发行人则是 Bridge Building Inc.。
这使前文的第三方收益争议变得具体:合作伙伴因何获得奖励,实际提供了哪些服务,付款是否代表发行方进行,都会影响判断。OCC 删除「可反驳推定」后,OUSD 的奖励安排仍需根据实际合同和付款关系评估.
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
USDC 被列为欧盟首个“重大电子货币代币”
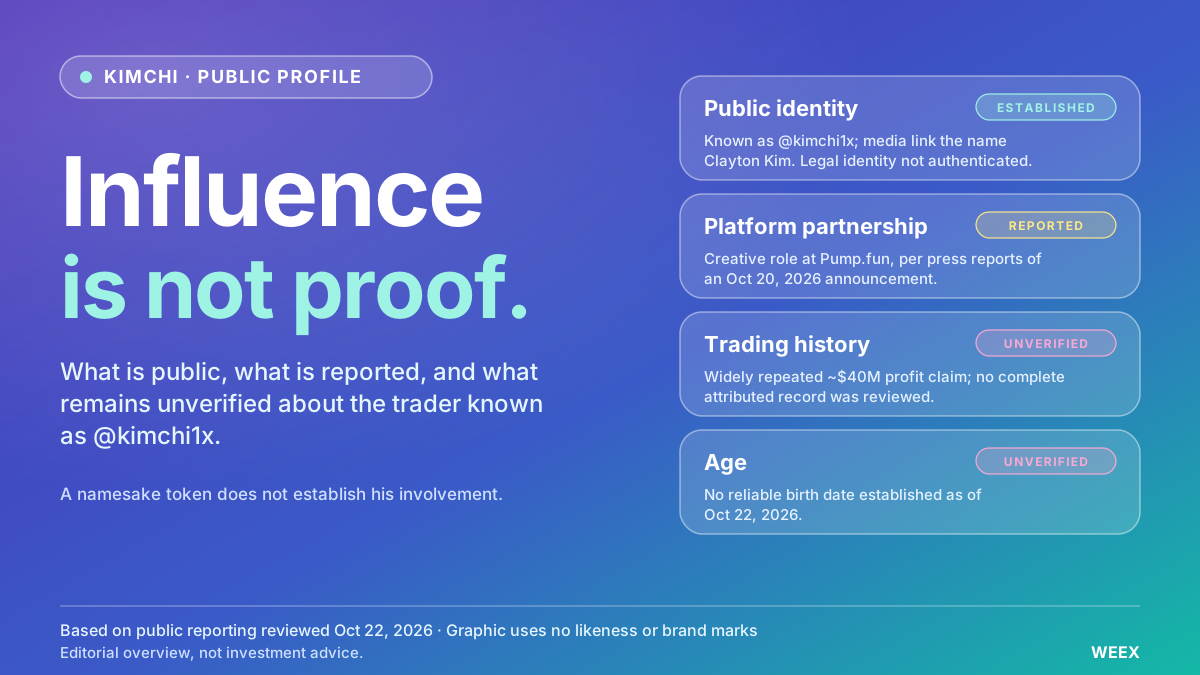
谁是 Kimchi 加密货币交易员?年龄、真实姓名与交易背景
谁是 Kimchi 加密货币交易员?了解他的年龄、Clayton Kim 这一姓名、交易背景、盈利说法以及与 Pump.fun 的合作关系。
黄金、USDC、Uniswap: Matrixdock 与 Arc 如何拓展代币化黄金的链上应用?
从AWS梦想到流动性收割机器:Hyperliquid暴利背后的零和真相
Robinhood Chain在收入上超越以太坊:第三季度51百万对41百万
危机推动了加密货币永续合约的发展
区块链应对量子计算时代:以太坊、恒星和波场的不同生存策略
10/28:美联储、科技巨头财报,以及比特币、股票和黄金的关注重点
GRVT 在 Grvt 2.0 倒计时开始时燃烧 110 万个代币
月入千万美元,Crypto 前端凭什么这么赚钱?
Meme 币股是昙花一现的炒作,还是打开了传统证券市场的新入口?
三天内十亿美元太少。比特币面临不小的挑战
获 Robinhood 创始人押注,这家 Crypto 公司要做 AI 时代数据层
铁路安全漏洞与19条链上37.1万美元加密货币盗窃有关
Folius Ventures创始人:Crypto VC会消失!下一轮别再找100x新故事,直接买赢家
AI资本开支推高融资压力,全球资产重新评估利率与避险需求
反对股票代币化的大型科技公司,制度内进入的下一个挑战是什么?
币安创始人CZ警告加密货币用户注意PHP安全漏洞
加密货币绑架:六成法国人希望独自保护自己,持币者已经在这样做
美股杠杆加不动了?华尔街「已耗尽资产负债表」
倒计时两周:Zcash NU7升级在即,2.2万枚ZEC面临软冻结
Caldeira OTC集团与Urban宣布合并,创建机构虚拟资产平台
DeFi 掘金指南:5 个值得关注的潜力项目
唐华斑竹分析市场风险,BTC价格波动显著
加密货币:稳定币每小时转移4亿美元
Coinbase 后量子比特币升级构想
贝森特闭门会向华尔街放话:看不出AI有什么“系统性风险”
昨夜今晨重要资讯(10月21日-10月22日)
XRP在14年后开设官方X账号,Ripple与XRPL基金会共同管理
主要股指收高;聚焦 TSLA、META 股票财报 | WEEX TradFi 日报(2026/10/22)
10/21,三大主要股指收高,纳斯达克领涨。SpaceX 盈利超出预期并披露 AI 业务收入,与特斯拉的合并讨论也提振了 AI 和加密货币相关股票。比特币在84,000美元附近交易,以太坊则在2,470美元附近。受合规牌照预期推动,LIT 领涨主要币种。10/22,投资者将关注开盘前公布业绩的宝洁、南方铜业和联合太平洋,以及收盘后公布业绩的西部数据和纽蒙特。


