拆开一台正品 Ledger 之后,TBC 谈自托管的真正边界

 设为Google首选来源


一台从正规渠道买来的硬件钱包,包装完好,防伪贴纸没动过,开机自检一切正常。但它内部已经被植入了一枚用于捕获恢复短语的隐藏组件。
2026 年 10 月 15 日,Ledger 官方回应了这起事件:攻击者购买正品设备,拆机植入硬件,再通过东南亚经销渠道重新流入市场。Ledger 强调芯片、操作系统和服务器均未被攻破,定性为局部经销渠道攻击,而非系统性供应链入侵。
10 月 14 日,Tom's Hardware 援引 Bloomberg 的报道给出的损失估算约为 9300 万美元。需要说清楚:这个数字来自第三方媒体,不是 Ledger 官方声明确认的金额。
数字归属谁并不重要。重要的是它暴露的那件事。
一 自托管没有消灭风险只是把风险换了位置
过去十年,行业讲了一个很干净的故事:把币放在交易所,你就把命运交给了一家公司;把私钥握在自己手里,你就自由了。
这个故事有一半是真的。
交易所托管的风险是集中的、可见的:挪用、挤兑、破产、监管冻结。FTX 之后,「Not your keys, not your coins」被更多用户接受,行业也开始更认真地讨论自托管工具与助记词保管。
但自托管不是风险的终点,而是风险的转移。
它把「平台会不会作恶」这个问题,换成了另外一串问题:你的设备从哪来?固件是否被改过?助记词在什么环境下生成?签名时屏幕上显示的内容,和实际签的交易是否一致?谁有权发起这笔转账?
这串问题里,任何一个环节失守,结果和交易所跑路没有区别。9300 万美元的第三方估算,本质上买的就是这个教训。
更麻烦的是,这类攻击的形态变了。它不攻破密码学,不攻破芯片,不攻破共识算法。它攻破的是物理世界和信任链条的接缝处:经销渠道、拆机环节、二次封装、物流中转。
密码学可以证明一笔签名有效,但证明不了签名的那只手是不是被胁迫的,也证明不了那台设备有没有在你看不见的地方,把助记词悄悄发出去。
安全模型里最脆弱的一环,从来不是算法,是人、设备和流程。
二 把单点私钥拆成多个可验证条件
Ledger 事件的真正启示不是「别用硬件钱包」,而是:只依赖「私钥在我手里」这一条假设,本身就是单点故障。
正确的方向是让资金转移需要同时满足多个条件,且这些条件分布在不同的信任域里。
TBC 在这件事上的位置,需要说得克制一些。它不宣称能消除终端攻击,任何一条链都做不到这一点。它的价值在于:UTXO 原生合约与多签工具,让项目可以把单点私钥风险拆成多个可验证条件。
具体来说,TBC 采用 SHA256 PoW 与 UTXO 模型,节点代码 TBCNODE 公开可查。UTXO 模型的天然特性是:每个未花费输出可以被独立的脚本条件约束,而不是挂在一个全局账户余额上。这意味着支出规则可以写进链上,而不是写在某个后台服务里。
tbc-contract SDK 提供链上查询、UTXO 获取、交易构造、签名和广播,并包含 MultiSig、NFT、FT 与 Pool 工作流。官方 MultiSig 示例支持在 3 至 10 个公钥中设置 1 至 6 个签名门槛,文档给出了 2-of-3 的示例。
这里必须把话说完整:多签是可配置的风险控制工具,不是自动安全,更不是绝对安全。
如果有人以为配了 2-of-3 就万事大吉,那和相信「买了硬件钱包就安全」是同一个错误。多签改变的是攻击成本结构,不是攻击的可能性。
TBC AMM 文档说明了另一件事:SDK 在本地构造、报价和签名,广播由应用显式发起;池状态和资产控制依赖 UTXO 与脚本规则。这构成了非托管交易和权限分离的基础。
同样要说清楚边界:这不意味着 AMM 没有合约风险、价格风险或前端风险。本地签名解决的是「私钥不离开设备」,解决不了「你签的那笔交易是不是你真正想签的」。
三 多签为什么常常只是形式上的分散
这是最容易被跳过、也最致命的一段。
如果多个签名密钥来自同一份助记词,保存在同一台设备上,或者由同一个人控制,多签就只是形式上的分散。
攻击者拿到一份助记词,就等于拿到全部签名权。设备被植入一次,就等于所有门槛同时失守。这种配置在链上看起来是 3-of-5,在现实中是 1-of-1。
所以真正要问的不是「我配了几个签名」,而是几个更硬的问题:
- 这些密钥的生成环境是否相互独立?
- 它们是否存放在物理隔离的不同设备上?
- 发起交易的人,和批准交易的人,是不是同一批人?
- 高风险转账有没有延时和人工复核?
- 密钥轮换和恢复流程有没有演练过?
TBC 的 UTXO 模型不会自动修复被盗私钥。 这一点必须承认。链上规则能做的是:当某个条件被破坏时,阻止未经授权的资金转移;它做不到的是:在私钥已经泄露的情况下凭空恢复资产。
配套的工程实践仍然不可省略:独立签名设备、密钥轮换、单笔与日限额、时间锁、高风险交易的多方复核、以及可执行的恢复预案。
还有一层必须坦白:TBC 自身仍需继续改善。 多签交互的易用性、与主流硬件钱包的兼容深度、开箱即用的权限模板、独立第三方基准测试,以及 SDK、钱包、AMM 各组件的持续审计,都是进行中的工作。
TBCNODE 已有 CertiK 与 SlowMist 的版本化安全审查记录。但审计只能证明特定版本、特定范围被检查过,它覆盖不了硬件终端,覆盖不了用户的密钥管理习惯,覆盖不了未来提交的代码,也覆盖不了全部应用层逻辑。把审计报告当作安全证书,是另一种形式的偷懒。
-- 价格
四 真正的自托管是一条链上规则
回到那台被拆开的设备。
它提醒我们,「私钥在自己手里」是一句必要条件,不是充分条件。 设备来源、签名权分配、链上支出规则,这三件事必须同时成立,安全结构才站得住。
行业接下来的变化大概率是:硬件钱包厂商会加强渠道管控和防拆设计,保险和托管服务会重新定价物理供应链风险,而项目方会开始把「权限设计」当成和「代码审计」同等重要的工程议题。
TBC 在这个图景里的位置,不是「解决硬件攻击的方案」,而是提供把权限规则写进链上的工具:UTXO 原生合约约束支出条件,多签把签名权拆到不同信任域,非托管交易组件让私钥不离开本地。
真正的自托管,不是只有一把私钥,而是任何单点失守之后,链上规则仍然能阻止未经授权的资金转移。
资料来源 来源链接: Ledger · Tom's Hardware · TBCNODE · Contract SDK · MultiSig · AMM · CertiK · SlowMist
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
以太坊:Vitalik Buterin将其ENS交给AI代理并设定两年目标
BasedApp 遭未授权访问,KYC 数据与密钥泄露
LBTC收益账本:收益与自我保管的新方程式
CME 钨期货瞄准 2027 年,因中国价格上涨超过 200%
资本即产能:2026年前三季度,美国头部100家VC与CVC的钱去哪了?
Dragonfly高管Haseeb Qureshi:AI代理不需要加密货币 需要的是我们人类
Strive开始超越Saylor的比特币购买。它是什么公司
阿根廷超市的诉求将影响加密货币的使用
查尔斯·霍斯金森的迷因币在几小时内暴跌超过90%
3周吸金8亿美元,八成资金却在“躺平”:OUSD的“巨头局”有多少真需求?
Worldcoin(WLD)上涨10%:World ID 银行业与金融版是什么?它推动了这波涨势吗?
BitTorrent销毁216.2万亿BTT代币,价值760万美元,发布AI白皮书
为什么还要买 MSTR 而不是直接买比特币 ETF?
费用开关上线后,UNI 的估值溢价还撑得住吗?
宇树科技股价飙升:10/19上涨16%的原因,以及Q3业绩公布前投资者应关注什么
黑客利用 Plex 漏洞在数千台服务器上安装加密货币矿工
SpaceX 股价解析:为何 SPCX 较225美元的高点下跌,以及接下来可能推动股价走势的因素
Justin Sun出售80-90%的以太坊:比特币警告
金融厅检查DeFi监管方式,野村要求与海外同等,稳定币和代币化也是讨论重点,研究会召开令和8年度首次会议
包括劳埃德银行和巴克莱银行在内的英国顶级银行限制加密货币相关转账:报告
CAKE 减产 69% 的真相:PancakeSwap 为何放弃 V3 销毁?
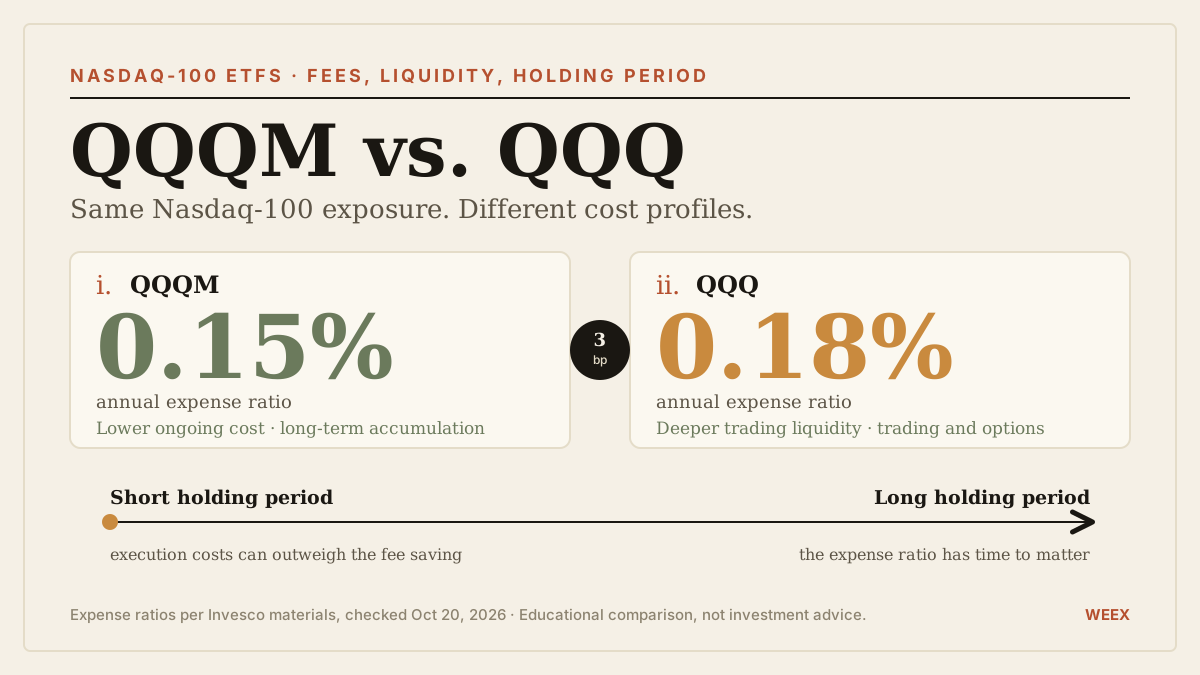
QQQM 与 QQQ:2026 年费用、流动性与长期投资对比
对比 QQQM 与 QQQ 在 2026 年的表现:当前费用、交易成本、长期节省,以及转换现有投资可能出现的成本高于收益的情况。
21shares在欧洲推出Lighter和Venice加密ETP
代币化股票与股票 ETF:有何区别?
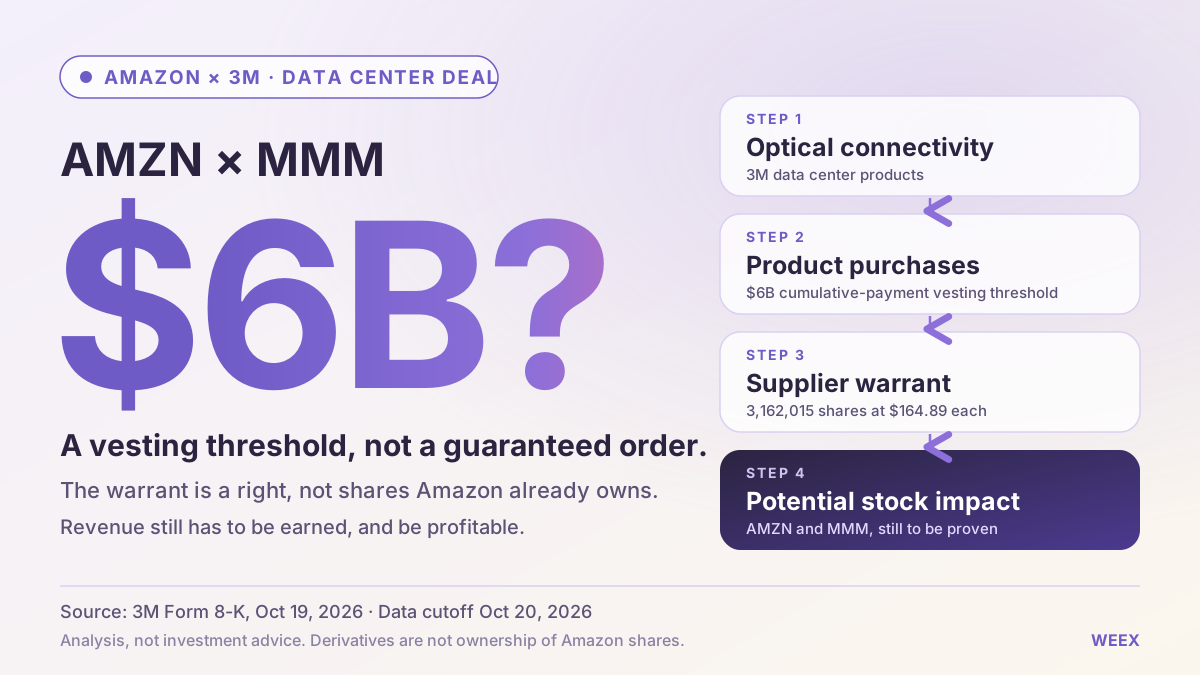
亚马逊300万数据中心交易:对亚马逊 (AMZN) 和300万 (MMM) 股票意味着什么
评估亚马逊的300万数据中心交易、60亿美元的认股权证归属门槛、潜在稀释影响,以及这项协议对 AMZN 和 MMM 股票可能意味着什么。
稳定币搞定了链上结算,但如何走进商户收银台?
任务诈骗首脑向Ledger盗窃事件的受害者转移约480万美元的比特币
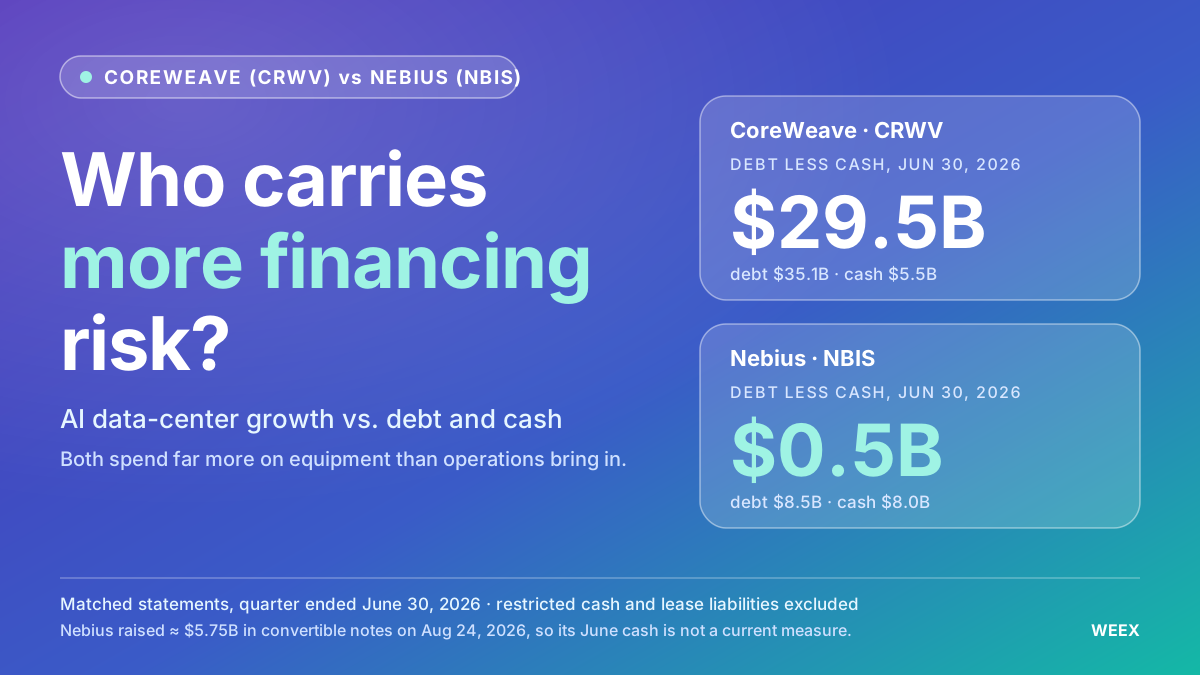
CoreWeave 与 Nebius 股票:哪家 AI 云业务面临更大的融资风险?
从债务、现金流、客户预付款和股权稀释等方面比较 CoreWeave 与 Nebius 股票,评估哪家 AI 云业务面临更大的融资风险。
八年过去,XT交易所的工作不断变化
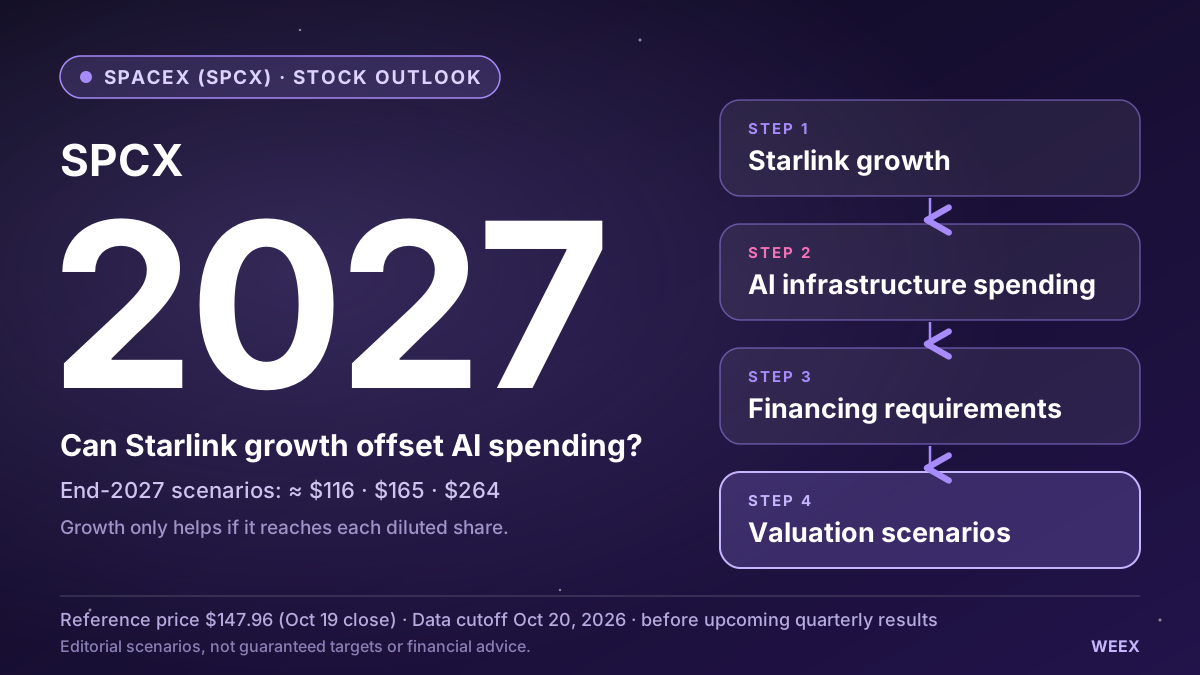
SpaceX 股票(SPCX)2027 年价格预测:Starlink 增长能否抵消 AI 支出?
SpaceX 2027 年股价预测:通过透明的价格情景,评估 Starlink 增长、AI 支出、估值压缩和股权稀释。


